

君循律评|韦蕾律师:修车费比车还贵?最高院明确了:这种情况按"车辆重置费用"赔
你花3万块买了辆二手车,开了几年后被人追尾,4S店报价维修费要5万。你找肇事方赔5万修车费,对方说:这车才值3万,凭什么赔5万?法院会怎么判?
又或者,你的车事故前价值34万,维修报价55万,保险公司只愿意赔26万。你觉得不合理——我的车修好还能开,凭什么不按维修费赔?
修车费比车还贵,到底该按哪个赔?最高人民法院已经给出了明确答案。
一、一个让很多人困惑的问题
在机动车交通事故责任纠纷中,车辆损坏是最常见的损失类型。通常情况下,肇事方赔偿维修费用,大家都没有异议。但现实中经常出现一种情况:车辆已经使用多年,市场价值大幅下降,而维修费用却因为零部件价格、工时费等因素居高不下,导致维修费用远高于车辆本身的价值。
这时候就产生了争议:
受害人说:我的车被你撞坏了,当然要修好,维修费多少你就赔多少。
侵权人说:你这车事故前才值几万块,修一下要十几万,这不合理。
保险公司说:我们只按车辆实际价值赔偿,超出部分不赔。
谁说得对?法律怎么规定的?法院怎么判的?
二、最高院的态度:维修费高于实际价值,赔"重置费用"
法律依据
这个问题的核心法律依据,是《最高人民法院关于审理道路交通事故损害赔偿案件适用法律若干问题的解释》(法释〔2020〕17号,2020年修正版)第十二条。该条规定,因道路交通事故造成下列财产损失,当事人请求侵权人赔偿的,人民法院应予支持:
(一)维修被损坏车辆所支出的费用、车辆所载物品的损失、车辆施救费用;
(二)因车辆灭失或者无法修复,为购买交通事故发生时与被损坏车辆价值相当的车辆重置费用;
(三)依法从事货物运输、旅客运输等经营性活动的车辆,因无法从事相应经营活动所产生的合理停运损失;
(四)非经营性车辆因无法继续使用,所产生的通常替代性交通工具的合理费用。
需要注意的是,这条司法解释早在2012年就发布了(当时条文号为第十五条),2020年修正后调整为第十二条,实质内容没有变化。
司法观点的准确表述
天津高院在(2021)津民申57号裁定中,山西高院在(2022)晋民申3121号裁定中,均明确了这一裁判规则:
交通事故导致被侵权人车辆受损的,如果维修费用高于损害发生时该车辆的实际价值的,侵权人应当赔偿交通事故发生时与被损坏车辆价值相当的车辆重置费用。
这个表述包含了几个关键要素:第一,前提是发生了交通事故导致车辆受损;第二,核心条件是维修费用高于车辆实际价值;第三,赔偿标准是"与被损坏车辆价值相当的车辆重置费用",而非维修费用全额。
裁判理由:三个原则的叠加
法院为什么会这样判?天津高院在裁定中说得很清楚,背后是三个法律原则的共同作用:
第一,填平原则。侵权损害赔偿的基本目的在于填补损害,而不是让受害人获利。赔偿应以实际损失为限,车辆实际价值是多少,就赔多少。
第二,恢复原状的限制。一般以恢复原状为基本规则,在车辆损害案件中体现为赔偿维修费用。但维修费用应当在合理范围内。如果维修费用高于车辆实际价值,赔偿维修费就突破了"恢复原状"的合理边界。
第三,节约资源原则。如果维修费用高于车辆实际价值,赔偿维修费不仅给侵权人造成不合理负担,也不符合节约资源的基本原则——花比车还贵的钱去修一辆不值这个钱的车,本身就是资源浪费。
因此,当维修费用高于车辆实际价值时,法院认定该情形属于司法解释第十二条第二项规定的"无法修复"——注意,这里的"无法修复"不仅包括物理上无法修复,还包括因修复费用过高而在经济上缺乏修复必要性的情形,即"修复费用过巨进而缺乏修复必要性"。
三、什么是"车辆重置费用"?
定义: 根据2012年司法解释征求意见稿中的定义(虽在正式稿中被精简,但在司法实践中被广泛引用):
车辆重置费用,是指因机动车交通事故导致被侵权人的车辆灭失或者无法修复的,被侵权人为取得与交通事故发生前被损害车辆价值相当的车辆所需要的金额。
简单来说,就是在事故发生时的市场条件下,买一辆和被损坏车辆同等价值的二手车需要花多少钱。
计算公式
车辆损失赔偿额 = 事故发生时车辆实际价值 - 残值
其中,"事故发生时车辆实际价值"以交通事故发生之日为评估基准时点,采用市场比较法、重置成本法等方法评估确定。如果受害人保留受损车辆的残值,残值部分应从赔偿金额中扣减。
重置费用包含哪些?
根据各地法院的裁判实践,车辆重置费用不仅包括裸车价,还可能包括以下费用:

特别值得一提的是车辆购置税的问题。湖北省宜昌市中级人民法院在(2019)鄂05民终1800号判决中明确认定,车辆购置税属于车辆重置费用,且属于直接经济损失,应由保险公司在商业三者险范围内赔偿。该案收录于《中国法院2021年度案例》,具有较强的参考价值。
四、真实案例:法院怎么判的?
案例一:维修费55万,车值34万——天津高院再审案
这 这是目前最具代表性的案例,经过了一审、二审、再审三级审理。
基本事实:2019年1月,王某福驾驶小型客车与李某木驾驶的小型客车相撞,王某福负全责。经法院委托鉴定,车辆修复费用为55万余元。经保险公司申请重新鉴定,事故发生日车辆现实价值为34.5万元,残值8万元。
法院认定:修复费用55万余元远高于车辆现实价值34.5万元,属于"修复费用过巨进而缺乏修复必要性"情形,符合司法解释规定的"无法修复"。
判决结果:按车辆实际价值减残值计算:345,000元 - 80,000元 = 265,000元。交强险赔付2,000元,商业三者险赔付263,000元。
天津高院再审要旨:"侵权损害赔偿的基本目的在于填补损害,故一般以恢复原状为基本规则,具体在车辆损害案件中应当体现为赔偿车辆维修费用。但是该维修费用应当在合理范围内, 如果维修费用高于损害发生时该车辆的实际价值,那么赔偿维修费用将给侵权人造成不合理的负担,亦不符合节约资源的基本原则,故此时不宜采取恢复原状的赔偿方式。"
案例二:维修费近15万,车值5.8万——肇事逃逸案
基本事实:郭某超车时与王某驾驶的小轿车相撞,郭某弃车逃逸,负全责。鉴定评估显示维修费用近15万元,而事故前车辆估值约5.8万元,残值仅5,000元。
判决结果:法院认定车辆属于"修复费用过巨进而缺乏修复必要性"情形,赔偿以重置费用为限(58,000 - 5,000 = 53,000元)。因郭某肇事逃逸,商业三者险拒赔,保险公司仅按交强险赔付2,000元,其余由郭某个人承担。
案例三:开了15年的车,维修费2.2万,车值9千——开封示范区法院
基本事实:案涉小型客车注册于2007年4月,事故发生时已运行15年、行驶18万公里。鉴定维修费用22,589元,事故前市场价值9,500元,残值1,000元。
法院裁判:"如支持过高的车辆维修费用,既在经济上不具有合理性,亦有违节约社会资源、促进社会和谐的价值取向。"按全损处理:9,500 - 1,000 = 8,500元。
案例四:维修费7.3万,车值5.6万——新疆伊犁州分院
基本事实:事故车辆已使用16年。单方委托评估维修费73,165元,法院委托鉴定事发当日车辆市场价值56,079元,残值4,000元。
判决结果:车辆损失56,079 - 4,000 = 52,079元,交强险已赔付2,000元,剩余按70%责任比例赔偿35,055.3元。
五、关键问题:怎么判断"维修费高于实际价值"?
车辆实际价值怎么算?
车辆实际价值不是购车原价,而是损失发生时的市场价值(即二手车交易价值)。各地法院主要采用以下评估方法:
市场比较法:参照同品牌、同型号、同年限、类似车况的二手车市场交易价格。这种方法最贴近市场实际,最能反映真实价值。
重置成本法:鉴定价格 = 重置成本 × 成新率 - 残值。成新率综合考量使用年限、行驶里程、技术状况、维修保养记录等因素。
折旧计算法:参考直线折旧法,车辆原始价格 × (1 - 残值率) ÷ 使用年限。小型客车使用年限一般按15年计算,多作为辅助参考。
推定全损的比例标准
实务中,关于何时认定"维修费高于实际价值",存在一定的弹性空间:
当维修费用占车辆实际价值80%以上时,通常认定"无维修必要",推定全损。占比50%至80%的,需结合维修后车辆性能恢复情况综合判断。占比50%以下的,一般支持维修赔偿。但需要注意的是,这并非绝对标准,法院需结合车辆型号、使用年限、核心部件受损程度等综合判断。在已公布的典型案例中,法院多在修复费用明显超过实际价值时才认定推定全损。
举证责任:谁来鉴定?
这是一个实务中非常重要的问题。根据多地高院的指导意见,价格评估应当由双方共同委托,或者由调解组织、人民法院委托。单方委托的鉴定结论可以被对方以充分证据反驳并申请重新鉴定。
在天津高院案中,受害人单方委托鉴定修复费用为55万余元,保险公司不服,申请法院重新鉴定车辆实际价值和残值,最终法院采纳了重新鉴定结论。
六、一个容易混淆的概念:重置费用 vs 贬值损失
很多人会把"车辆重置费用"和"车辆贬值损失"搞混,但这是两个完全不同的概念,法院的态度也截然不同。
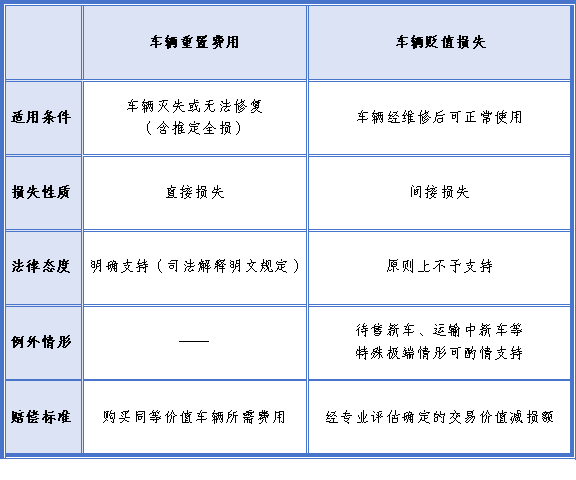
最高人民法院在答复全国人大代表关于"机动车贬值损失赔偿问题"的建议时明确表示:"目前,我们对该项损失的赔偿持谨慎态度,倾向于原则上不予支持。当然,在少数特殊、极端情形下,也可以考虑予以适当赔偿,但必须慎重考量,严格把握。"
简单来说:车修不好了,按重置费用赔,法院支持;车修好了但觉得不值钱了,要贬值损失,法院原则上不支持。两者的分界线就在于车辆是否"无法修复"。
七、实务建议:当事人该怎么办?
对受害人(被侵权人)
第一,及时保全证据。事故现场照片、维修清单、购车发票、车辆登记证等都要保存好,这些是后续主张赔偿的基础。
第二,合理选择赔偿路径。当维修费用接近或超过车辆实际价值时,应优先主张车辆重置费用而非维修费。这样不仅更符合法院的裁判规则,也能避免后续争议和诉累。
第三,争取法院委托鉴定。单方委托的评估报告证明力较弱,容易被对方反驳。尽量争取双方共同委托或由法院委托鉴定机构。
第四,主张完整的重置费用。不要只主张裸车价,还应主张车辆购置税、上牌费、交强险等重新购车必然产生的费用。
第五,避免扩大损失。如果保险公司已经明确告知车辆无维修必要,不要坚持维修。否则,超出合理范围的维修费用可能需要自行承担。在汉中中院(2025)陕07民终39号案中,受害人明知车辆已推定全损仍坚持维修,法院认定扩大损失部分由受害人自行承担。
对侵权人和保险公司
第一,及时申请车辆价值评估。当怀疑维修费用可能高于实际价值时,应立即申请法院委托鉴定机构对车辆事故发生时的实际价值进行评估,这是主张按重置费用赔偿的前提。
第二,保留残值主张权。如果按重置费用赔偿,可以主张取得受损车辆残值的财产权,或者要求从赔偿金额中扣减残值。
第三,审查维修必要性。对维修项目明细进行逐项审查,质疑非碰撞部位或非必要的维修项目。
第四,注意告知义务。如果明知维修费将超出实际价值,却告知受害人可先行修车而未提示风险,可能被认定同意按实际维修费赔偿。在澎湃新闻报道的一起案例中,维修费17,000元而车辆价值仅8,000元,但因保险公司未尽告知义务,法院判决按13,000元维修费赔偿。
八、总结:三条规则记牢
规则一:维修费不超过车辆实际价值的,按维修费赔。这是常态,恢复原状是基本规则。
规则二:维修费高于车辆实际价值的,按重置费用赔。即按事故发生时车辆实际价值减去残值赔偿。法院认定这种情形属于"无法修复",不再适用恢复原状。
规则三:赔偿以填补损失为限,受害人不能因侵权获利。这是侵权损害赔偿的底层逻辑,也是上述规则的法理根基。
回到开头的问题:3万块的车修一下要5万,法院会判赔3万(扣残值后更少),而不是5万。因为法律保护的是你的实际损失,而不是让你因祸得福换辆新车。
这个裁判规则看似对受害人不利,但换位思考:如果你是侵权人,撞了一辆只值3万的车,要赔5万修车费,你也会觉得不公平。法律的智慧,就在于在双方利益之间找到那个平衡点——填补损失,但不超额赔偿;恢复原状,但不浪费资源。
法律依据索引
· 《中华人民共和国民法典》第1184条:侵害他人财产的,财产损失按照损失发生时的市场价格或者其他合理方式计算。
· 《中华人民共和国民法典》第591条:当事人一方违约后,对方应当采取适当措施防止损失的扩大;没有采取适当措施致使损失扩大的,不得就扩大的损失请求赔偿。
· 《最高人民法院关于审理道路交通事故损害赔偿案件适用法律若干问题的解释》(法释〔2020〕17号)第十二条第二项。
典型案例索引
· 天津高院(2021)津民申57号:维修费55万 vs 车辆价值34.5万
· 山西高院(2022)晋民申3121号:维修费7.4万 vs 重置价值6万
· 湖北宜昌中院(2019)鄂05民终1800号:车辆购置税属于重置费用
· 汉中中院(2025)陕07民终39号:明知无维修必要仍维修,扩大损失自担
· 开封示范区法院案:15年车龄,维修费2.2万 vs 车值9千
· 新疆伊犁州分院案:16年车龄,维修费7.3万 vs 车值5.6万
本文仅供法律学习交流,不构成具体法律建议。个案情况千差万别,如遇法律问题,请咨询专业律师。

作者简介

韦蕾,浙江君循律师事务所高级合伙人,浙江君循律师事务所民商争议解决业务部主任。曾供职于国内多家大型险企,主要负责财产类、寿险类案件理赔处理工作,参与各类保险理赔案件700件,涵盖机动车交通事故责任纠纷类、财产保险合同类纠纷(含财产损失保险合同纠纷、责任保险合同纠纷、信用保险合同纠纷、保证保险合同纠纷以及保险人代位求偿权纠纷)、人身保险合同类纠纷(含人寿保险合同纠纷、意外伤害保险合同纠纷、健康保险合同纠纷)以及再保险合同纠纷等。
2017年后从事专职律师工作,执业期间主要从事与金融、保险有关的案件处理,并与多家银行金融机构、保险公司有合作关系,合作的主要单位为中信银行、浦发银行、交通银行、广发银行以及安邦保险、泰山保险、华农等,处理金融、保险类案件超过2000余件,对金融案件、保险类处理有多年从业经验与资源支持。
2021年以来主要致力于为各类建设工程公司法律顾问工作,主要为上述公司提供与企业有关的纠纷处理(包括侵害企业出资人权益纠纷、挂靠经营合同纠纷),与公司有关的纠纷处理(包含股东资格确认、股东出资纠纷、股权转让纠纷、公司证照返还纠纷、合并、分立、减资、解散等纠纷),同时代理超过100件建设工程类合同纠纷处理。

找到我们
联系方式丨18989842607
联系地址丨滨江区华业发展中心33楼3306室


